
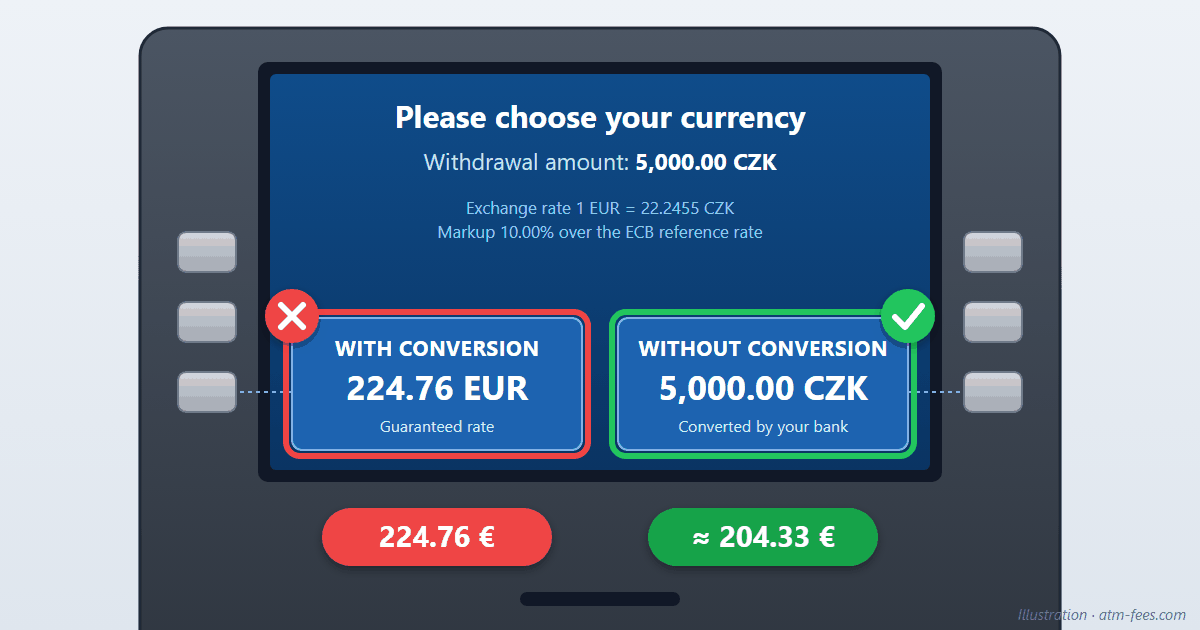
Vous retirez des couronnes à Prague et le distributeur vous pose une question : « With conversion » ou « Without conversion » ? Le premier choix affiche un montant en euros, rassurant. C'est pourtant le mauvais : dans notre exemple, il coûte 20 € de plus pour un retrait de 5 000 couronnes. Voici comment lire cet écran, ligne par ligne.
L'image ci-dessus est une reconstitution : elle reprend la présentation et les libellés habituels de ces écrans, avec des montants calculés au taux de référence de la BCE du 2 octobre 2026.
Ce que dit vraiment l'écran
- « Withdrawal amount: 5,000.00 CZK » : les billets que vous allez recevoir. Ce montant ne change pas, quel que soit votre choix.
- « Exchange rate 1 EUR = 22.2455 CZK » : le taux que le distributeur veut appliquer. Le taux de référence de la BCE était ce jour-là de 24,47 couronnes pour un euro. Avec le taux du distributeur, chaque euro vous rapporte donc moins de couronnes.
- « Markup 10.00% over the ECB reference rate » : la marge, écrite noir sur blanc. Depuis avril 2020, le règlement (UE) 2019/518 oblige les distributeurs et terminaux de l'Union à l'afficher avant que vous validiez, pour les cartes émises dans l'Union européenne (avec une carte suisse ou canadienne, par exemple, elle peut manquer). C'est la ligne la plus importante de l'écran… et souvent la plus discrète.
- « WITH CONVERSION — 224.76 EUR » : c'est la DCC (Dynamic Currency Conversion). Le distributeur convertit lui-même, à son taux, et débite votre carte de ce montant en euros.
- « WITHOUT CONVERSION — 5,000.00 CZK » : votre carte est débitée en couronnes et c'est votre banque qui convertit, au taux du réseau Visa ou Mastercard, très proche de celui de la BCE.
La mention « Guaranteed rate » (taux garanti) sous le premier choix est un argument de vente : ce qui est garanti, c'est surtout la marge.
Le calcul : 20 € d'écart pour un seul retrait
| Avec conversion (DCC) | Sans conversion | |
|---|---|---|
| Taux appliqué | 1 € = 22,2455 CZK | ≈ 1 € = 24,47 CZK |
| Débité pour 5 000 CZK | 224,76 € | ≈ 204,33 € |
| Surcoût | + 20,43 € | — |
Le montant « sans conversion » peut varier de quelques centimes selon le taux du jour où l'opération est comptabilisée, et votre banque peut ajouter ses propres frais de change (jusqu'à 3 % environ selon les cartes). Même dans le pire des cas, vous restez loin des 10 % de la DCC. Sur une semaine à Prague avec trois retraits, l'écart dépasse déjà 60 €.
Notre exemple retient une marge de 10 %. Sur les distributeurs des opérateurs indépendants, elle se situe souvent entre 7 et 13 % ; sur les terminaux de paiement, elle est souvent plus faible, mais rarement négligeable. Lisez celle qui s'affiche : c'est elle qui compte.
Le même piège au restaurant et en boutique
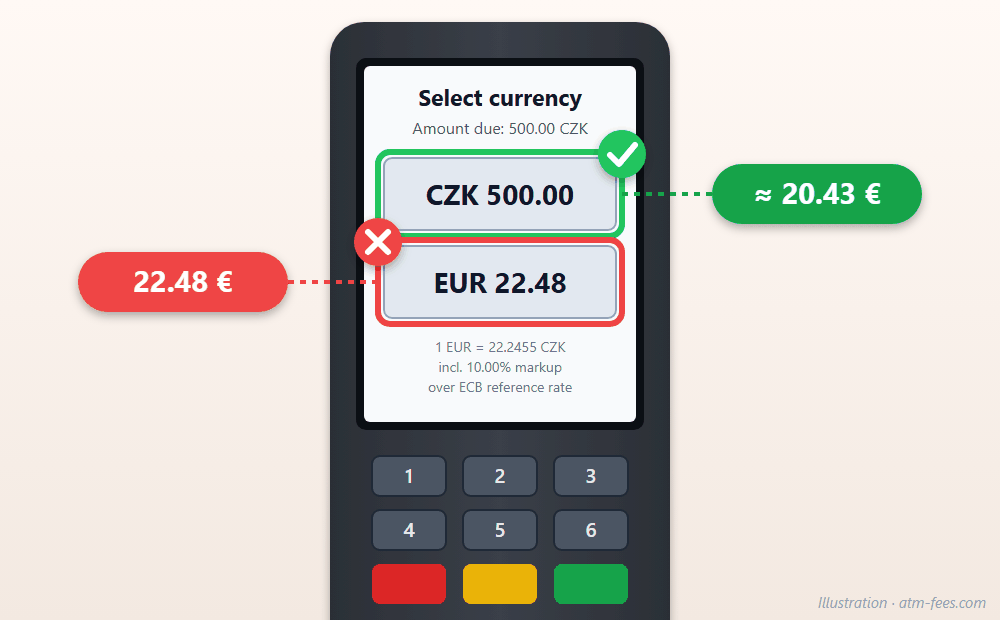
Les terminaux de paiement proposent la même option : deux montants, l'un en couronnes, l'autre en euros. Choisissez toujours la monnaie du pays, ici la couronne. Si le serveur fait le choix à votre place et vous tend un terminal déjà réglé en euros, demandez-lui d'annuler et de repasser en couronnes. Vérifiez aussi le ticket : s'il mentionne un « exchange rate » et un total en euros, la DCC a été appliquée.
Les formulations à reconnaître
Le libellé change d'un appareil à l'autre, mais le principe reste le même : un choix vous propose votre propre monnaie, l'autre la monnaie locale.
| À refuser (DCC) | À choisir |
|---|---|
| With conversion | Without conversion |
| Accept / Accept conversion | Decline / Decline conversion |
| Pay in EUR / Charge me in EUR | Pay in CZK |
| Your home currency | Local currency |
| Guaranteed rate | — |
Méfiez-vous de la mise en page : sur certains écrans, l'option de refus ressemble à un simple texte plutôt qu'à un bouton, pour attirer le regard vers l'option payante. Prenez quelques secondes pour lire tout l'écran avant d'appuyer.
Prague : un cas qui est remonté jusqu'à Bruxelles
Dans le centre de Prague, Euronet exploite la grande majorité des distributeurs : 79 % dans l'arrondissement de Prague 1 et 77 % dans celui de Prague 2, selon le média tchèque Seznam Zprávy. En juin 2026, il a raconté le cas d'une touriste qui retirait 1 000 € : l'écran annonçait un total de 1 003,95 €, son compte a été débité de 1 175 €, soit 171 € de plus que le montant affiché. L'eurodéputée tchèque Markéta Gregorová a saisi la Commission européenne. Une semaine plus tard, Euronet a encadré l'option d'annulation sur ses écrans en République tchèque pour la rendre plus visible ; l'entreprise assure que ce changement était déjà prévu. L'affichage reste toutefois difficile à décoder pour un voyageur pressé : d'où l'intérêt de savoir quoi chercher.
Vous avez appuyé sur le mauvais bouton ?
- Avant de valider : appuyez sur « Cancel ». Vous pouvez recommencer l'opération et choisir la monnaie locale. Au terminal de paiement, demandez une nouvelle transaction.
- Après coup : la conversion est en général définitive, puisque vous l'avez acceptée à l'écran. Mais si le montant débité ne correspond pas à celui qui était affiché, contactez votre banque avec le ticket : c'est ce type d'écart qui peut être contesté.
- Si on ne vous a pas laissé le choix : les règles de Visa et Mastercard imposent que la DCC vous soit proposée et que vous l'acceptiez. Si le serveur ou le terminal l'a appliquée sans vous demander, vous pouvez la contester auprès de votre banque.
- La prochaine fois : privilégiez les distributeurs des banques locales plutôt que ceux des opérateurs indépendants installés dans les rues touristiques.
Le bon réflexe, en une phrase
Devant deux montants, choisissez toujours celui dans la monnaie du pays : « Without conversion », « Decline », « CZK ».
Refuser la DCC règle la question du taux, pas celle des frais de retrait. Pour savoir quels distributeurs sont gratuits sur place, consultez nos pages République tchèque et Hongrie, où ces écrans sont très répandus, ainsi qu'Autriche, où les distributeurs indépendants facturent surtout des frais de retrait. Et pour tous les réflexes à avoir avant de partir : comment retirer de l'argent à l'étranger sans frais.
Commentaires
Aucun commentaire pour le moment. Soyez le premier !
Laisser un commentaire