
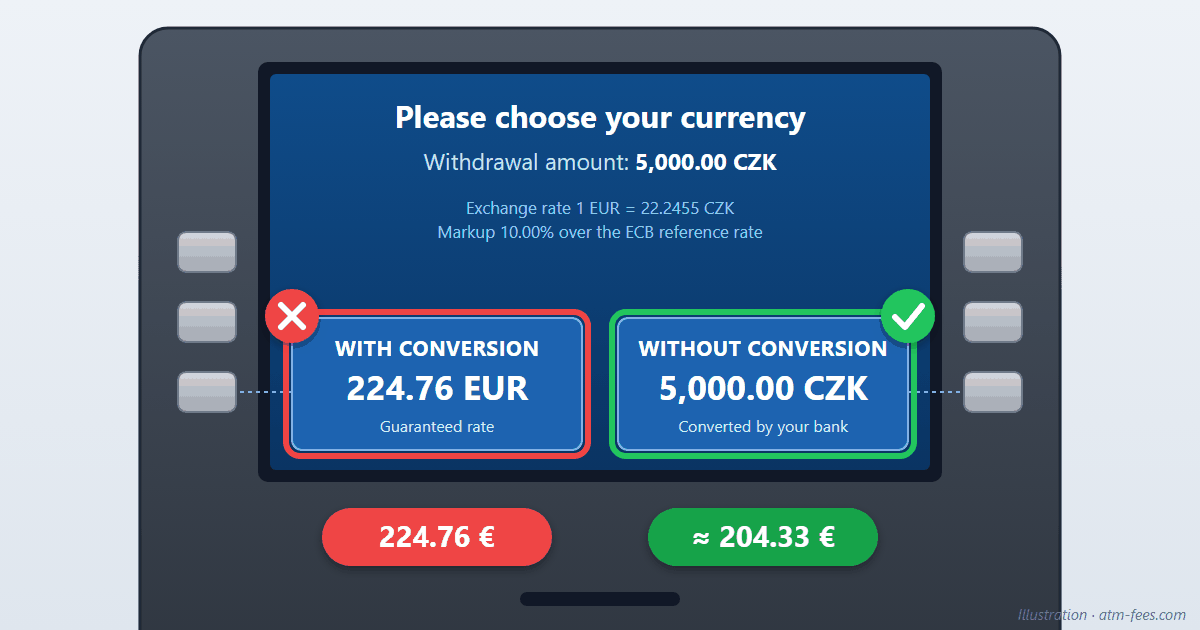
Está sacando coronas en Praga y el cajero le hace una pregunta: ¿«With conversion» o «Without conversion»? La primera opción muestra un importe en su moneda, lo que tranquiliza. Sin embargo, es la equivocada: en nuestro ejemplo cuesta 20 € más en una retirada de 5.000 coronas. Así se lee esa pantalla, línea por línea.
La imagen de arriba es una reconstrucción: reproduce la presentación y los textos habituales de estas pantallas, con importes calculados al tipo de referencia del BCE del 2 de octubre de 2026.
Lo que dice realmente la pantalla
- «Withdrawal amount: 5,000.00 CZK»: los billetes que va a recibir. Este importe no cambia, elija lo que elija.
- «Exchange rate 1 EUR = 22.2455 CZK»: el tipo que el cajero quiere aplicar. Ese día, el tipo de referencia del BCE era de 24,47 coronas por euro. Con el tipo del cajero, cada euro le da menos coronas.
- «Markup 10.00% over the ECB reference rate»: el margen, por escrito. Desde abril de 2020, el Reglamento (UE) 2019/518 obliga a los cajeros y datáfonos de la Unión a mostrarlo antes de que usted confirme, para las tarjetas emitidas en la Unión Europea (con una tarjeta de fuera de la UE puede no aparecer). Es la línea más importante de la pantalla… y a menudo la más discreta.
- «WITH CONVERSION — 224.76 EUR»: es la DCC (Dynamic Currency Conversion). El cajero convierte el importe él mismo, a su tipo, y carga esa cantidad en euros en su tarjeta.
- «WITHOUT CONVERSION — 5,000.00 CZK»: el cargo en su tarjeta se hace en coronas y es su banco quien convierte, al tipo de la red Visa o Mastercard, muy cercano al del BCE.
La mención «Guaranteed rate» (tipo garantizado) bajo la primera opción es un argumento comercial: lo que está garantizado, sobre todo, es el margen.
El cálculo: 20 € de diferencia en una sola retirada
| Con conversión (DCC) | Sin conversión | |
|---|---|---|
| Tipo aplicado | 1 € = 22,2455 CZK | ≈ 1 € = 24,47 CZK |
| Importe cargado por 5.000 CZK | 224,76 € | ≈ 204,33 € |
| Sobrecoste | + 20,43 € | — |
El importe «sin conversión» puede variar unos céntimos según el tipo del día en que se contabilice la operación, y su banco puede añadir su propia comisión de cambio (hasta un 3 % aproximadamente, según la tarjeta). Incluso en el peor de los casos, queda lejos del 10 % de la DCC. En una semana en Praga con tres retiradas, la diferencia ya supera los 60 €.
Nuestro ejemplo usa un margen del 10 %. En los cajeros de operadores independientes suele situarse entre el 7 y el 13 %; en los datáfonos suele ser menor, pero rara vez despreciable. Lea el que aparece: es el que cuenta.
La misma trampa en restaurantes y tiendas
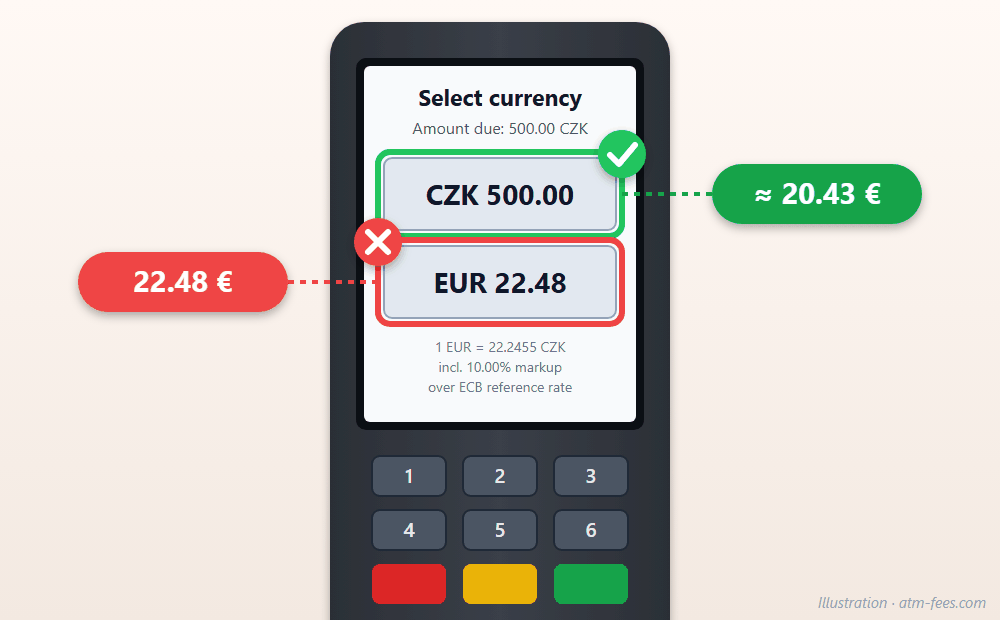
Los datáfonos ofrecen la misma opción: dos importes, uno en coronas y otro en su moneda. Elija siempre la moneda del país, aquí la corona. Si el camarero elige por usted y le entrega un datáfono ya configurado en euros, pídale que anule la operación y la repita en coronas. Revise también el tique: si menciona un «exchange rate» y un total en su moneda, se ha aplicado la DCC.
Los textos que hay que reconocer
El texto cambia de un aparato a otro, pero el principio es el mismo: una opción le propone su propia moneda y la otra, la moneda local.
| Rechazar (DCC) | Elegir |
|---|---|
| With conversion | Without conversion |
| Accept / Accept conversion | Decline / Decline conversion |
| Pay in EUR / Charge me in EUR | Pay in CZK |
| Your home currency | Local currency |
| Guaranteed rate | — |
Cuidado con el diseño: en algunas pantallas, la opción de rechazo parece un simple texto en lugar de un botón, para atraer la mirada hacia la opción de pago. Tómese unos segundos para leer toda la pantalla antes de pulsar.
Praga: un caso que llegó hasta Bruselas
En el centro de Praga, Euronet gestiona la gran mayoría de los cajeros: el 79 % en el distrito de Praga 1 y el 77 % en el de Praga 2, según el medio checo Seznam Zprávy. En junio de 2026 relató el caso de una turista que retiraba 1.000 €: la pantalla anunciaba un total de 1.003,95 € y le cargaron 1.175 € en su cuenta: 171 € más de lo que se mostraba. La eurodiputada checa Markéta Gregorová llevó el asunto ante la Comisión Europea. Una semana después, Euronet enmarcó la opción de cancelar en sus pantallas de la República Checa para hacerla más visible; la empresa asegura que el cambio ya estaba previsto. Aun así, la pantalla sigue siendo difícil de descifrar para un viajero con prisa: de ahí la importancia de saber qué buscar.
¿Ha pulsado el botón equivocado?
- Antes de confirmar: pulse «Cancel». Puede repetir la operación y elegir la moneda local. En el datáfono, pida una nueva transacción.
- Después: la conversión suele ser definitiva, ya que la aceptó en pantalla. Pero si el importe cargado no coincide con el que se mostraba, contacte con su banco con el tique: ese tipo de diferencia sí se puede reclamar.
- Si no le dieron a elegir: las normas de Visa y Mastercard exigen que la DCC se le proponga y que usted la acepte. Si el camarero o el datáfono la aplicó sin preguntarle, puede reclamarla ante su banco.
- La próxima vez: prefiera los cajeros de los bancos locales a los de operadores independientes instalados en las calles turísticas.
El buen hábito, en una frase
Ante dos importes, elija siempre el que está en la moneda del país: «Without conversion», «Decline», «CZK».
Rechazar la DCC resuelve la cuestión del tipo de cambio, no la de las comisiones de retirada. Para saber qué cajeros son gratuitos allí, consulte nuestras páginas sobre la República Checa y Hungría, donde estas pantallas son muy frecuentes, y sobre Austria, donde los cajeros independientes cobran sobre todo comisiones de retirada. Y para todos los hábitos que conviene adoptar antes de viajar: cómo sacar dinero en el extranjero sin comisiones.
Comentarios
No hay comentarios. ¡Sé el primero!
Dejar un comentario